
Te enseño qué facturas sirven para descontar el IVA y cuáles son los errores más frecuentes
- ¿Qué es el IVA descontable?
El IVA descontable es el impuesto sobre las ventas pagado por un responsable del IVA en la adquisición de bienes, servicios o importaciones que cumplen los requisitos legales para ser reconocidos como descuento en su declaración.
En términos sencillos, cuando una empresa vende bienes o presta servicios gravados, genera un IVA que debe declarar. Si, a su vez, paga IVA en compras relacionadas con sus operaciones gravadas o exentas que dan derecho a descuento, puede descontarlo conforme a la normativa aplicable.
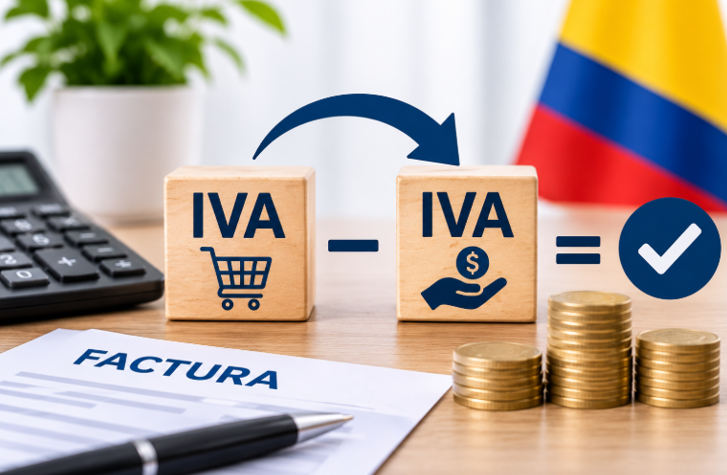
Véanlo de esta manera
Si Una empresa presenta los siguientes valores durante un período tributario
- IVA generado en sus ventas: $3.800.000.
- IVA pagado en compras que cumple los requisitos para ser descontable: $1.200.000.
La operación sería:
- IVA generado: $3.800.000 – IVA descontable: $1.200.000
IVA resultante antes de retenciones, saldos a favor y demás conceptos aplicables: $2.600.000.
La liquidación definitiva depende de los demás conceptos y reglas aplicables al contribuyente.
PERO ¿Sabías que no todo el IVA que pagas en las compras de tu empresa puede descontarse en la declaración de IVA?
Uno de los errores más frecuentes en la gestión tributaria de las empresas es registrar como IVA descontable todos los impuestos pagados en las compras de bienes y servicios, sin verificar si cumplen los requisitos legales.
En Colombia, el IVA descontable permite restar del IVA generado en las ventas o servicios gravados el impuesto pagado en determinadas adquisiciones, siempre que se cumplan las condiciones establecidas en el Estatuto Tributario. Por eso, antes de incluir una factura en la declaración de IVA, es importante revisar su validez, el concepto adquirido, su relación con la actividad económica y el destino del bien o servicio.
Entérate sobre ¿Qué requisitos debe cumplir una factura para descontar el IVA?
1.Contar con una factura válida o un soporte autorizado
Como regla general, la adquisición debe estar respaldada por una factura electrónica de venta validada por la DIAN o por el documento equivalente que corresponda, según la operación.
Cuando el proveedor no está obligado a facturar, debe verificarse si procede el documento soporte en adquisiciones con sujetos no obligados a expedir factura y si se cumplen sus requisitos.
Un recibo informal, una cotización o una simple cuenta de cobro no sustituyen automáticamente el soporte fiscal requerido para solicitar IVA descontable.
2.Verificar los datos y requisitos del documento
Revisa que el documento cumpla los requisitos tributarios aplicables y que identifique correctamente la operación.
Entre otros aspectos, verifica:
- Identificación y NIT del proveedor, cuando corresponda.
- Identificación del adquirente, conforme a los requisitos aplicables.
- Numeración y autorización correspondientes.
- Fecha de expedición.
- Descripción de los bienes o servicios adquiridos.
- Valor de la operación y discriminación del IVA cuando corresponda.
- Validación de la factura electrónica, cuando sea exigible.
La revisión debe hacerse conforme a los artículos 617 y 771-2 del Estatuto Tributario y a las disposiciones que regulan el sistema de facturación.
3.Comprobar que el IVA esté correctamente discriminado
Si se pretende descontar un IVA cobrado por el proveedor, debe verificarse que el impuesto esté liquidado y discriminado correctamente, cuando corresponda.
No debe asumirse que cualquier valor incluido en una factura constituye IVA descontable. También es necesario comprobar la naturaleza de la operación, la tarifa aplicable y la calidad tributaria de las partes.
4.Confirmar que la compra corresponda a un costo o gasto procedente
El artículo 488 del Estatuto Tributario establece que las adquisiciones deben ser computables como costo o gasto conforme a las reglas del impuesto sobre la renta. Esto significa que debe existir una relación real y justificable entre la adquisición y la actividad económica de la empresa.
Por ejemplo, la compra de insumos necesarios para prestar un servicio gravado puede cumplir esta condición, mientras que una compra personal del propietario no se convierte en gasto empresarial por el solo hecho de solicitar una factura a nombre de la empresa.
5.Verificar que el bien o servicio se destine a operaciones que den derecho al descuento
En términos generales, el IVA pagado debe estar relacionado con operaciones gravadas con IVA o con operaciones exentas que permitan el descuento, según las disposiciones aplicables.
Si una adquisición se destina exclusivamente a operaciones excluidas o no gravadas, no debe asumirse que el IVA pagado puede descontarse.
Cuando se realizan operaciones con tratamientos diferentes, puede ser necesario aplicar reglas de imputación o proporcionalidad, según corresponda.
6.Revisar el período en el que se solicita el descuento
El IVA descontable debe registrarse y solicitarse en la oportunidad prevista en el artículo 496 del Estatuto Tributario, según la periodicidad y las condiciones aplicables al responsable.
Además, cuando la factura electrónica corresponde a una operación a crédito o con plazo para el pago, deben revisarse los mensajes electrónicos de recepción de la factura y de los bienes o servicios, conforme a las disposiciones vigentes.
No es recomendable trasladar automáticamente una factura de un período a otro sin revisar la oportunidad legal para solicitar el descuento.
¿Qué facturas pueden servir para descontar el IVA?
Estos son algunos ejemplos de adquisiciones cuyo IVA podría ser descontable, siempre que se cumplan los requisitos legales:
| Tipo de adquisición | ¿Puede ser descontable? |
| Materias primas para producir bienes gravados | Sí, si cumple los requisitos. |
| Insumos utilizados para prestar servicios gravados | Sí, si cumple los requisitos. |
| Servicios de mantenimiento de equipos utilizados en la operación gravada | Puede proceder. |
| Honorarios o servicios profesionales facturados con IVA y relacionados con la actividad gravada | Puede proceder. |
| Equipos y herramientas utilizados en la actividad empresarial | Puede proceder, sujeto a los requisitos y reglas aplicables. |
| Gastos personales del propietario | No por el solo hecho de tener factura. |
| Compras sin soporte fiscal válido | En general, no procede hasta contar con el soporte legalmente exigido. |
| Compras destinadas exclusivamente a operaciones que no dan derecho al descuento | No procede, salvo que exista una regla legal específica aplicable. |
Importante: la clasificación definitiva depende del uso real de la adquisición, del tipo de operación y de los requisitos establecidos en la legislación tributaria.
- ASESORATE Con un profesional para que evitesErrores frecuentes al registrar el IVA descontable.
Muchos cometen errores como:
Error 1. Descontar todo el IVA de las compras
Que una empresa pague IVA no significa que tenga derecho a descontarlo automáticamente. Debe comprobarse la procedencia de la adquisición y su destinación.
Error 2. Registrar facturas personales como gastos de la empresa
Las compras de uso personal del representante legal, propietario o trabajador no deben incluirse automáticamente como gastos empresariales ni como IVA descontable.
Error 3. Aceptar facturas sin verificar su validez
Es importante revisar la factura electrónica y conservar los documentos que soportan la operación. Un documento que no cumpla las condiciones legales puede generar el rechazo del impuesto descontable.
Error 4. Confundir IVA descontable con IVA retenido
El IVA descontable corresponde al impuesto pagado en adquisiciones que dan derecho al descuento. La retención de IVA es un mecanismo de recaudo y tiene un tratamiento diferente en la declaración.
Error 5. Descontar el IVA de compras relacionadas con operaciones excluidas
Debe revisarse el destino del bien o servicio. Si no da derecho al descuento, el impuesto puede tener que tratarse como mayor valor del costo o gasto, según las reglas aplicables.
Error 6. Olvidar los mensajes de recepción en las compras a crédito
Cuando son exigibles, los mensajes electrónicos de recepción de la factura y de los bienes o servicios son relevantes para respaldar los costos, deducciones e impuestos descontables.
Error 7. Solicitar el descuento fuera de la oportunidad legal
La empresa debe controlar las fechas de expedición, recepción, contabilización y declaración para evitar perder la oportunidad de solicitar el descuento.
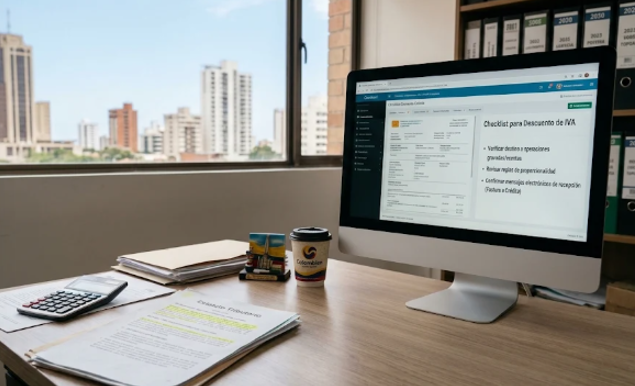
Lista de chequeo antes de presentar la declaración de IVA
Antes de incluir una factura en la declaración, verifica lo siguiente:
- El documento constituye un soporte tributario válido.
- Los datos del proveedor y del adquirente están correctos, según corresponda.
- El IVA está discriminado y liquidado correctamente cuando es exigible.
- La compra o servicio corresponde a una operación real.
- La adquisición es computable como costo o gasto conforme a las reglas tributarias.
- El bien o servicio está destinado a operaciones que dan derecho al descuento.
- Se cumplen las condiciones adicionales para operaciones a crédito, cuando correspondan.
- El impuesto se solicita dentro de la oportunidad legal.
- La contabilización coincide con los soportes y los registros tributarios.
¿Qué consecuencias puede tener descontar un IVA improcedente?
Incluir impuestos descontables que no cumplen los requisitos legales puede generar diferencias en la declaración, un mayor valor de impuesto a pagar, intereses y posibles sanciones, según las circunstancias y las normas aplicables.
Por eso, la revisión del IVA no debe limitarse a sumar los valores que aparecen en las facturas. Es necesario validar cada adquisición y conservar los soportes que demuestren su procedencia.
Normatividad de referencia
Para profundizar en el tema, consulta las siguientes disposiciones:
- Artículo 485 del Estatuto Tributario: impuestos descontables.
- Artículo 488 del Estatuto Tributario: requisitos relacionados con el costo o gasto y la destinación de las adquisiciones.
- Artículo 496 del Estatuto Tributario: oportunidad para solicitar impuestos descontables.
- Artículos 617 y 771-2 del Estatuto Tributario: requisitos de la factura y procedencia de costos, deducciones e impuestos descontables.
- Artículo 616-1 del Estatuto Tributario: sistema de facturación electrónica y reglas relacionadas con los soportes.
- Decreto 1625 de 2016: disposiciones reglamentarias aplicables al sistema de facturación y al documento soporte, según corresponda.
Consulta la normativa y doctrina en el portal oficial de la DIAN antes de aplicar estas reglas a un caso particular.
